- Solaryaan Joins Haryana Green Energy Roadshow as Inverter Sales Cross 1 Lakh in H1 FY27
- फेयरफील्ड बाय मैरियट इंदौर में 7 अक्टूबर को शुरू होगा, ग्लास स्काई रूफटॉप रेस्टोरेंट, मिलेगा खास डाइनिंग एक्सपीरियंस
- ICICI Bank brings back ‘Festive Bonanza’ with exciting deals across shopping, travel, and lifestyle brands
- आईसीआईसीआई बैंक ने खरीदारी, यात्रा और लाइफस्टाइल ब्रांड्स पर आकर्षक ऑफर के साथ ‘फेस्टिव बोनांजा’ की फिर की शुरुआत
- Mumbai Deputy Mayor Sanjay Ghadi Honored with Mumbai Achievers Awards 2026
ईएमआई को समझना: आपके अगले गैजेट खरीद के लिए स्मार्ट फाइनेंसिंग
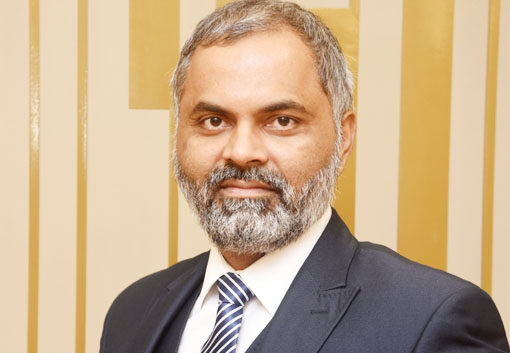
आशीष तिवारी, चीफ मार्केटिंग आफीसर, होम क्रेडिट इंडिया
आज की आकांक्षाओं से संचालित अर्थव्यवस्था में, एक नया गैजेट या उपकरण खरीदना केवल आवश्यकता के बारे में नहीं है – यह आपकी जीवन शैली को अपग्रेड करने के बारे में है। चाहे वह एक आकर्षक नया स्मार्टफोन हो, गर्मियों के ताप को मात देने के लिए एक शक्तिशाली एयर कंडीशनर हो, या आरामदायक पारिवारिक मूवी नाइट्स के लिए एक स्मार्ट टीवी हो, ये खरीदारी अब ईएमआई (समान मासिक किस्तें) के लचीलेपन के कारण पहुंच के भीतर हैं।
लेकिन इससे पहले कि आप उस “शून्य डाउन पेमेंट” या “नो-कॉस्ट ईएमआई” ऑफ़र की और जाएं, यह समझना महत्वपूर्ण है कि ईएमआई वास्तव में कैसे काम करती है। आइए इसे विस्तार से समझते हैं।
सही ऋण अवधि का चुनाव
ईएमआई की खूबी उसकी सरलता में निहित है: यह आपकी खरीदारी की लागत को निश्चित मासिक भुगतानों में बांट देती है, जिससे बिग टिकट वाली वस्तुएं आपके जेब को खाली किए बिना कहीं अधिक सुलभ हो जाती हैं।
एक ईएमआई राशि मुख्य रूप से तीन कारकों से निर्धारित होती है – ऋण राशि (उत्पाद लागत), ब्याज दर (ऋणदाता द्वारा दर्शाएं गए या जीरो कास्ट संरचना), और ऋण चुकौती अवधि (3 से 12 महीने या उससे अधिक)।
कल्पना कीजिए कि आप ₹50,000 का एक स्मार्टफोन खरीद रहे हैं। आपके पास दो विकल्प हैं:
विकल्प 1: 15% ब्याज पर 12 महीने की ईएमआई। आपकी ईएमआई लगभग ₹4513 होगी, कुल ₹54,156 – जिसका अर्थ है कि आप ब्याज में ₹4,156 अतिरिक्त भुगतान करते हैं।
विकल्प 2: 6 महीने की शून्य-लागत ईएमआई। आपकी ईएमआई ₹8,333 होगी, और आप बिल्कुल ₹50,000 का भुगतान करते हैं – कोई अतिरिक्त शुल्क नहीं।
मुख्य बात: एक लंबी अवधि आपकी मासिक ईएमआई को कम करती है लेकिन आपके द्वारा चुकाई जाने वाली कुल राशि को बढ़ा देती है। एक छोटी अवधि का मतलब उच्च ईएमआई है लेकिन ब्याज भुगतान पर बचत होती है।
फिक्स्ड बनाम फ्लोटिंग दर
जब ऋण चुनते हैं, तो आपको अक्सर दो विकल्पों का सामना करना पड़ेगा: फिक्स्ड और फ्लोटिंग। एक फिक्स्ड ब्याज दर का मतलब है कि ऋण अवधि के दौरान हर महीने एक निश्चित राशि काटी जाएगी, जो बजट बनाने के लिए बहुत अच्छा है और यदि आप स्थिरता पसंद करते हैं तो यह आपके लिए उपयुक्त है। दूसरी ओर, एक फ्लोटिंग या परिवर्तनीय ब्याज दर एक ऐसी राशि है जो प्रचलित बाजार स्थितियों के आधार पर घटती-बढ़ती रहती है, जिसका अर्थ है कि यदि ब्याज दरें गिरती हैं तो आपकी ईएमआई कम हो सकती है, लेकिन अप्रत्याशित रूप से बढ़ भी सकती है।
उदाहरण के लिए, आरबीआई की रेपो दर में हाल ही में 25 आधार अंकों की कमी के बाद, 9% फ्लोटिंग ब्याज दर पर 20 साल के लिए ₹30 लाख के होम लोन वाले उधारकर्ता की ईएमआई ₹26,992 से घटकर ₹26,488 हो गई, जिससे वित्तीय राहत मिली।
मुख्य बात: फिक्स्ड दरें निरंतरता प्रदान करती हैं जबकि फ्लोटिंग दरें अधिक किफायती हो सकती हैं लेकिन अप्रत्याशित होती हैं।
जीरो कास्ट ऑफ़र
त्योहारों के मौसम में अक्सर आकर्षक जीरो कास्ट ईएमआई सौदे आते हैं। त्योहारों के दौरान प्रचारित ईएमआई ऑफ़र के साथ अपनी खरीदारी का समय निर्धारित करने से आपको कैशबैक या एक्सचेंज बोनस जैसे अतिरिक्त लाभ भी मिल सकते हैं। हालांकि, एक जीरो कास्ट ऑफ़र के साथ प्रोसेसिंग शुल्क भी लग सकता है।
उदाहरण के लिए, आप 12 महीने की जीरो कास्ट ईएमआई पर ₹60,000 का स्मार्ट रेफ्रिजरेटर खरीदने की योजना बना रहे हैं। यदि ₹5,000 प्रति माह पर यह एकदम सही लगता है, लेकिन ₹2,000 का प्रोसेसिंग शुल्क है, तो आपकी कुल लागत ₹62,000 हो जाएगी।
मुख्य बात: शून्य-लागत ईएमआई ऑफ़र के साथ भी, हमेशा अतिरिक्त शुल्क जैसे कि प्रोसेसिंग शुल्क की जांच करें।
वित्तीय स्वास्थ्य का आकलन
ऋण लेने से पहले, अपने वित्तीय स्वास्थ्य का व्यापक मूल्यांकन सर्वोपरि है। आपको अपनी आय, मौजूदा वित्तीय दायित्वों और कुल खर्चों का सावधानीपूर्वक मूल्यांकन करना चाहिए ताकि यह सुनिश्चित हो सके कि ईएमआई का प्रबंध किया जा सकता है। वित्तीय विशेषज्ञ अक्सर सलाह देते हैं कि स्वस्थ वित्तीय संतुलन बनाए रखने के लिए कुल ईएमआई एक व्यक्ति की मासिक आय के 40% से अधिक नहीं होनी चाहिए।
मान लीजिए कि आप ₹1,00,000 की कीमत वाला एक बिल्कुल नया 55-इंच का स्मार्ट टीवी खरीदने की योजना बना रहे हैं। 6 महीने की ईएमआई योजना के लिए आपको प्रति माह ₹16,667 का भुगतान करना होगा, जबकि 12 महीने की ईएमआई योजना के लिए आपको प्रति माह ₹8,333 का भुगतान करना होगा, जिससे आपका वित्तीय दबाव कम होगा।
मुख्य बात: एक ऐसी ईएमआई योजना चुनें जो आपके बजट के अनुरूप हो ताकि आप अपनी खरीदारी का आनंद ले सकें और अपनी वित्तीय स्थिति को दबाव में न लाएं।
क्रेडिट स्कोर महत्वपूर्ण है
एक उच्च क्रेडिट स्कोर (750+) कम ब्याज दरों और न्यूनतम कागजी कार्रवाई को अनलॉक कर सकता है। यदि आप क्रेडिट के लिए नए हैं, तो आप कनज्यूमर ड्यूरेबल लोन का लाभ उठा सकते हैं और समय पर ईएमआई भुगतान के साथ अपनी क्रेडिट हिस्ट्री बना सकते हैं। भारत में, चार क्रेडिट इनफार्मेशन कंपनियां, सिबिल, एक्सपीरियन, इक्वीफॉक्स और हाईमार्क आरबीआई द्वारा लाइसेंस प्राप्त हैं। ये एजेंसियां आपके पुनर्भुगतान व्यवहार के आधार पर आपको क्रेडिट स्कोर देती हैं।
मुख्य बात: एक अच्छा क्रेडिट इतिहास समय पर पुनर्भुगतान की आदत से शुरू होता है।
एक वित्तीय उपकरण
छोटे उपभोक्ता ऋणों और आसान ईएमआई योजनाओं के उभार ने भारत में खरीदारी के तरीके को बदल दिया है।
पहली बार ऋण लेने वाले, मिलेनियल्स और निम्न से मध्यम आय वर्ग के लोग अब आत्मविश्वास से सपनों और सामर्थ्य के बीच के अंतर को पाट रहे हैं। उपभोक्ता वित्त कंपनियों द्वारा समर्थित ये साल्यूशन्स केवल सुविधा के बारे में नहीं हैं; वे सीमित या बिना क्रेडिट हिस्ट्री वाले लोगों को भी क्रेडिट तक पहुंच प्रदान करके वित्तीय समावेशन को बढ़ावा दे रहे हैं। यह एक ऐसा बदलाव है जो आधुनिक रिटेल फाइनेंसिंग में सबसे महत्वपूर्ण परिवर्तनों में से एक है।
अंत में, एक अच्छी तरह से चुनी गई ईएमआई योजना आपकी जीवन शैली को बेहतर बनाएगी, न कि बोझ बनेगी। होम क्रेडिट इंडिया के पैसे की पाठशाला जैसे प्लेटफॉर्म बजट बनाने, उधार लेने और आपके क्रेडिट स्कोर बनाने पर मूल्यवान सुझाव प्रदान करते हैं। थोड़ी सी योजना, सही वित्तपोषण और एक जानकारी भरे निर्णय के साथ, हर खरीदारी आपके सपनों के जीवन की सीढ़ी बन सकती है और आपकी #जिंदगी हिट! बना सकती है।